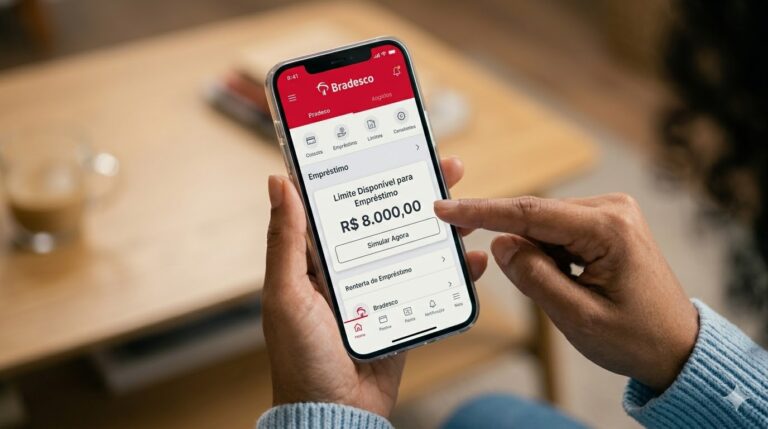
Banco Santander سے قرض: براہ راست ایپ کے ذریعے R$8,000 تک کے لیے درخواست دینے کا طریقہ سیکھیں۔
بینکو سینٹینڈر سے قرض
سانٹینڈر لون
سانٹینڈر لون ایک مالی آپشن ہے جو مختلف ضروریات کو پورا کرنے کے لیے بینکو سانٹینڈر کے ذریعے پیش کیا جاتا ہے۔ ایک ادارے کے طور پر، بینک کا شمار برازیل میں سب سے بڑے اداروں میں ہوتا ہے۔ یہ مختلف قسم کے کریڈٹ پروڈکٹس پیش کرتا ہے جنہیں مختلف پروفائلز اور مالی حالات کے مطابق ڈھالا جا سکتا ہے۔.
ہر پروڈکٹ کو مسابقتی حالات کے ساتھ آپ کی آمدنی، کریڈٹ ہسٹری، اور مطلوبہ مدت کے مطابق بنایا جا سکتا ہے۔ صارفین کے لیے، انتخاب کرنے سے پہلے قیمتوں، شرائط اور اضافی اخراجات کا موازنہ کرنا ضروری ہے۔ مزید برآں، کسٹمر سروس سے رابطہ کسی بھی اہلیت کے سوالات کو واضح کر سکتا ہے۔.
پہلی اہم بات یہ ہے کہ کون قرض کے لیے درخواست دے سکتا ہے۔.
اس کے علاوہ، بینکو سینٹینڈر مختلف قسم کے گاہکوں کے لیے مصنوعات پیش کرتا ہے، بشمول افراد اور کاروبار۔.
اختیارات میں سے، Santander قرض انفرادی اور کارپوریٹ کلائنٹس دونوں کے لیے دستیاب ہے۔.
خدمات کو استعمال کرنے کے لیے، دلچسپی رکھنے والے فریق کو کچھ معیارات پر پورا اترنا چاہیے، جیسے کہ ایک فعال بینک اکاؤنٹ ہونا اور آمدنی کا ثبوت پیش کرنا۔.
تفصیلات مطلوبہ قرض کی قسم کے لحاظ سے مختلف ہوتی ہیں، لیکن عام طور پر، مقصد کریڈٹ تک رسائی کو بڑھانا ہے۔.
فوائد میں سے، Santander قرض کریڈٹ کی منظوری میں رفتار پیش کرتا ہے۔ ادارہ ڈیجیٹل عمل کا استعمال کرتا ہے جو درخواست میں سہولت فراہم کرتے ہیں، جس سے کلائنٹ کو سب کچھ آن لائن کرنے کی اجازت ملتی ہے، تھوڑی بیوروکریسی کے ساتھ۔ یہ رفتار کاروباری مالکان اور افراد کے لیے فوری فیصلوں کی سہولت فراہم کرتی ہے۔.
مزید برآں، ادائیگی کی شرائط لچکدار ہیں۔ ایسے اختیارات ہیں جو ہر کلائنٹ کی مالی منصوبہ بندی کے مطابق مختلف ادوار میں قسطوں کی اجازت دیتے ہیں۔ یہ ان لوگوں کی پریشانی کو کم کرتا ہے جو اپنی سرگرمیوں کو بڑھانے یا دوسرے قرضوں کی ادائیگی کے لیے کریڈٹ چاہتے ہیں۔.
شرح سود اور فیس ایک اہم پہلو ہیں۔ وہ عام طور پر مارکیٹ میں مسابقتی ہیں، مصنوعات کی کشش میں حصہ ڈالتے ہیں۔ مزید برآں، کل لاگت کا انحصار کلائنٹ کے پروفائل اور منتخب کردہ آلے پر ہوتا ہے، جو اس کی اپیل کو متاثر کرتا ہے۔ دستخط کرنے سے پہلے اختیارات کا جائزہ لینا ضروری ہے۔.
لہذا، بینکو سانٹینڈر کے قرضے مالیاتی حل تلاش کرنے والے افراد اور کاروبار کے لیے ایک قابل عمل انتخاب کی نمائندگی کرتے ہیں۔ متنوع پورٹ فولیو اور سازگار شرائط کے ساتھ، بینک کا مقصد اپنے کلائنٹس کو ان کی مالی ضروریات میں محفوظ اور موثر انداز میں مدد فراہم کرنا ہے۔.
دستیاب قرضوں کی اقسام
Banco Santander اپنے صارفین کی ضروریات کو پورا کرنے کے لیے مختلف قسم کے قرضے پیش کرتا ہے، اس طرح مارکیٹ میں دستیاب کریڈٹ کے اختیارات کو وسعت دیتا ہے۔ قرض کی ہر قسم کی مخصوص خصوصیات ہوتی ہیں جن پر سب سے زیادہ مناسب انتخاب کرتے وقت غور کیا جانا چاہیے۔.
بینکو سینٹینڈر کے ذریعہ پیش کردہ قرضوں کی ایک اہم قسم سینٹینڈر قرض ہے۔ یہ پروڈکٹ ان کلائنٹس کو پورا کرتا ہے جنہیں قرض کا مقصد بتائے بغیر جلدی اور آسانی سے فنڈز کی ضرورت ہوتی ہے۔ قرض لینے والے کی مالی ضروریات کے مطابق ڈھالنے کے لیے لچک کی پیشکش کرتے ہوئے، مختلف ادائیگی کی شرائط کے ساتھ معاہدہ کیا جا سکتا ہے۔.
پروڈکٹ ہر کلائنٹ کی مالی صلاحیت کے مطابق مختلف ادائیگی کی شرائط کے ساتھ معاہدوں کی اجازت دیتی ہے۔ یہ قسم قرض لینے والے کی مالیاتی تنظیم سے سمجھوتہ کیے بغیر ان کی ضروریات کے مطابق موافقت کی سہولت فراہم کرتی ہے۔ قرض کا انتخاب کرتے وقت، باخبر فیصلہ کرنے کے لیے حالات، شرحوں اور شرائط کا موازنہ کرنا ممکن ہے۔.
دوسرا دستیاب آپشن پے رول لون ہے، جس میں پے چیک سے براہ راست کٹوتیوں کی وجہ سے سود کی شرح کم ہوتی ہے۔ اس قسم کا قرض ریٹائر ہونے والوں، پنشنرز اور سرکاری ملازمین کے لیے پرکشش ہے جو اس سہولت تک فوری رسائی رکھتے ہیں۔.
کچھ معاملات میں، اسی طرح کی شرائط کے ساتھ، سینٹینڈر لون کی طرح کے اختیارات موجود ہیں۔.
کار لون بھی بینکو سینٹینڈر کے پورٹ فولیو کا حصہ ہیں۔ یہ آپشن نئی یا استعمال شدہ گاڑیوں کی خریداری کے لیے تیار کیا گیا ہے، جس سے گاہک خریداری کے لیے مالی اعانت اور قسطوں میں ادائیگی کر سکتا ہے۔ مختلف شرائط اور مسابقتی شرحوں کے ساتھ، یہ قرضے صارفین کو اپنے ماہانہ بجٹ میں ضرورت سے زیادہ دباؤ ڈالے بغیر اپنی خوابوں کی کار کی خریداری کو حاصل کرنے میں مدد کرتے ہیں۔.
آخر میں، رہن کے قرضے بینک کی اہم پیشکشوں میں سے ایک ہیں، جن کا مقصد رئیل اسٹیٹ کی خریداری کے لیے ہے۔ اس قسم کے قرض میں مختلف شرائط اور عام طور پر طویل ادائیگی کی شرائط ہوتی ہیں، جس سے کلائنٹ اپنی خریداری کی منصوبہ بندی زیادہ مناسب اور کم خرچ میں کر سکتا ہے۔ قرض کا استعمال گھر کی خریداری اور سرمایہ کاری کی جائیدادوں کے حصول دونوں کے لیے مالی اعانت کے لیے کیا جا سکتا ہے۔.
مختصراً، بینکو سینٹینڈر قرض کے بہت سے اختیارات پیش کرتا ہے جو اس کے کلائنٹس کی مختلف ضروریات اور پروفائلز کے مطابق ہوتا ہے، جو اس کی مالیاتی مصنوعات کے تنوع اور لچک کے لیے مارکیٹ میں نمایاں ہے۔.
سروس کی شرائط
Banco Santander سے قرض حاصل کرنے کے لیے، مالیاتی ادارے کی طرف سے مقرر کردہ شرائط کو سمجھنا ضروری ہے۔ ابتدائی طور پر، بنیادی ضروریات میں سے ایک آمدنی کا ثبوت ہے۔ کلائنٹس کو چاہیے کہ وہ دستاویزات پیش کریں جو ان کی مالی صلاحیت کو ظاہر کرتی ہوں، جیسے کہ پے اسٹبس، بینک اسٹیٹمنٹس، یا انکم ٹیکس ریٹرن، درخواست کردہ قرض کی قسم پر منحصر ہے۔.
آمدنی کے ثبوت کے علاوہ، مطلوبہ دستاویزات منتخب مالیاتی مصنوعات کے لحاظ سے مختلف ہو سکتی ہیں۔ عام طور پر، رہائش کے ثبوت کے ساتھ، ایک CPF (برازیل کے انفرادی ٹیکس دہندہ کا رجسٹریشن نمبر) اور RG (برازیل کا قومی شناختی کارڈ) درکار ہوتا ہے۔ ادارہ اضافی معلومات کی بھی درخواست کر سکتا ہے، جس میں پیشے یا کریڈٹ ہسٹری کا ڈیٹا شامل ہو سکتا ہے۔ یہ دستاویزات بینکو سینٹینڈر کے لیے مطلوبہ فنانسنگ کی منظوری کی فزیبلٹی کا تجزیہ کرنے کے لیے ضروری ہیں۔.
ایک اور متعلقہ نکتہ بینکو سانٹینڈر کی طرف سے اختیار کردہ کریڈٹ پالیسیاں ہیں۔ ادارہ ادائیگی کی تاریخ اور قرض اور آمدنی کے درمیان تعلق جیسے عوامل کو مدنظر رکھتے ہوئے کلائنٹ کے پروفائل کا جائزہ لیتا ہے۔ اس تجزیے کی بنیاد پر، قرض پر لاگو ہونے والی سود کی شرح کے ساتھ ساتھ دستیاب کریڈٹ کی حد بھی متعین کی جاتی ہے۔ لہذا، قرض کی منظوری کو آسان بنانے اور مزید سازگار حالات حاصل کرنے کے لیے اچھی مالی تاریخ کو برقرار رکھنا بہت ضروری ہے۔.
آخر میں، اس بات پر زور دینا ضروری ہے کہ، متذکرہ بالا تقاضوں کے علاوہ، بینکو سانٹینڈر مخصوص قوانین لاگو کر سکتا ہے اس پر منحصر ہے کہ کس قسم کے قرض کا معاہدہ کیا جا رہا ہے، چاہے ذاتی، تنخواہ سے کٹوتی، یا سامان کی خریداری کے لیے۔ لہذا، ہمیشہ یہ مشورہ دیا جاتا ہے کہ کریڈٹ کی شرائط پر تفصیلی اور تازہ ترین معلومات حاصل کرنے کے لیے ادارے سے براہ راست یا اس کی سرکاری ویب سائٹ سے رجوع کریں۔.
سود کی شرح اور کل مؤثر لاگت (TEC)
Banco Santander سے قرض پر غور کرتے وقت، قابل اطلاق سود کی شرحوں اور کل مؤثر لاگت (TEC) کے تصور کو سمجھنا بہت ضروری ہے۔ سود کی شرح وہ چارجز ہیں جو بینک ادھار لیے گئے سرمائے پر عائد کرتا ہے، اور یہ شرحیں قرض کی قسم، ادائیگی کی مدت اور کلائنٹ کے پروفائل کے لحاظ سے مختلف ہو سکتی ہیں۔ ان اقدار پر توجہ دینا ضروری ہے، کیونکہ یہ قرض کی کل لاگت کو نمایاں طور پر متاثر کرتی ہیں۔.
CET، بدلے میں، کل لاگت کی نمائندگی کرتا ہے جو کلائنٹ قرض کے لیے ادا کرتا ہے، بشمول نہ صرف شرح سود، بلکہ دیگر اخراجات جیسے کہ انتظامی فیس، انشورنس، اور ٹیکس۔ لاگت کا یہ مجموعی نظریہ مارکیٹ میں دستیاب مختلف کریڈٹ پیشکشوں کے درمیان زیادہ درست موازنہ کرنے کی اجازت دیتا ہے۔ لہذا، جب بینکو سینٹینڈر کے قرضوں کا تجزیہ کرتے ہیں، تو CET یہ بہتر طور پر سمجھنے کے لیے ایک قیمتی ٹول ہے کہ معاہدے کے اختتام پر اصل میں کتنی رقم ادا کی جائے گی۔.
مثال کے طور پر، فرض کریں کہ ایک کلائنٹ بینکو سانٹینڈر سے R$10,000 کے قرض پر غور کر رہا ہے۔ اگر سالانہ شرح سود 15% ہے اور CET (کل مؤثر لاگت)، اضافی فیسوں کو مدنظر رکھتے ہوئے، تقریباً 2% ہے، تو کلائنٹ کو نہ صرف برائے نام سود کی شرح پر توجہ مرکوز کرنی چاہیے، بلکہ حتمی لاگت پر بھی، جس میں اس صورت حال میں سود اور تمام متعلقہ فیسیں شامل ہوں گی۔ لہذا، ادائیگی کی مدت کے دوران ناخوشگوار حیرت سے بچنے کے لیے CET کا تفصیلی تجزیہ ضروری ہے۔.
آخر میں، سود کی شرحوں اور کل مؤثر لاگت کو سمجھنا ہر اس شخص کے لیے ضروری ہے جو بینکو سینٹینڈر سے قرض لینے پر غور کر رہا ہو۔ یہ معلومات زیادہ باخبر فیصلہ کرنے میں مدد کرتی ہے اور اس بات کو یقینی بناتی ہے کہ صارف قرض کی درخواست کے عمل میں شامل تمام اخراجات سے واقف ہے۔.
قرض کی درخواست کا عمل
Banco Santander میں قرض کے لیے درخواست دینا ایک ایسا عمل ہے جو اگرچہ پیچیدہ معلوم ہوتا ہے، کافی ساختہ ہے اور اسے آسان مراحل میں مکمل کیا جا سکتا ہے۔ شروع کرنے کے لیے، اپنی شناخت اور آمدنی کو ثابت کرنے کے لیے تمام ضروری دستاویزات جمع کرنا ضروری ہے۔ اس میں آپ کے CPF (برازیلین ٹیکس شناختی نمبر)، RG (برازیل کا قومی شناختی کارڈ)، رہائش کا ثبوت، اور آمدنی کا ثبوت جیسی دستاویزات شامل ہو سکتی ہیں، جو کہ تنخواہ یا خود روزگار سے حاصل ہونے والی آمدنی ہو سکتی ہے۔.
پہلا قدم یہ ہے کہ بینکو سینٹینڈر کی ویب سائٹ تک رسائی حاصل کریں یا ان کی جسمانی شاخوں میں سے کسی ایک کا دورہ کریں۔ مزید برآں، آن لائن آپ قرضوں کے لیے وقف کردہ سیکشن تلاش کر سکتے ہیں، جس میں دستیاب مصنوعات کے بارے میں معلومات ہیں۔ پلیٹ فارم پر، قرض کی رقم اور ادائیگی کی شرائط، جیسے سود کی شرح اور ادائیگی کی مدت کی نقل کرنا ممکن ہے۔ یہ تخروپن ایک قیمتی ٹول ہے کیونکہ اس سے گاہک کو واضح اندازہ ہوتا ہے کہ وہ کتنی رقم ادا کریں گے۔ یہ تخمینی ادائیگی کا وقت بھی دکھاتا ہے۔.
اگلا، Santander قرض کی تصدیق کرنے کے لیے، اگلا مرحلہ درخواست فارم کو پُر کرنا ہے۔ یہ براہ راست ویب سائٹ پر کیا جا سکتا ہے یا، اگر آپ کسی مینیجر کی مدد سے ذاتی طور پر خدمت کو ترجیح دیتے ہیں۔ فارم آپ کی مالی زندگی کے بارے میں تفصیلی معلومات کی درخواست کرے گا، جیسے کہ آپ کی آمدنی کا ذریعہ اور ماہانہ اخراجات۔ دوسری معلومات جو کریڈٹ تجزیہ پر اثر انداز ہو سکتی ہیں ان کی بھی درخواست کی جائے گی۔.
درخواست جمع کروانے کے بعد، بینکو سنٹینڈر ٹیم کریڈٹ تجزیہ کرتی ہے۔ یہ قدم اہم ہے، کیونکہ یہ کلائنٹ کی ادائیگی کرنے کی صلاحیت اور ڈیفالٹ کے خطرے کا اندازہ لگاتا ہے۔ تجزیہ میں چند گھنٹے لگ سکتے ہیں یا، زیادہ پیچیدہ صورتوں میں، درخواست دہندگان کی مالی صورتحال کے لحاظ سے، چند دنوں تک۔ اس مدت کے دوران، یہ مشورہ دیا جاتا ہے کہ درخواست کی نگرانی کریں اور چیک کریں کہ آیا کوئی اضافی دستاویزات درکار ہیں۔.
قرض کی منظوری حاصل کرنے کے بعد، اگلا مرحلہ معاہدہ پر دستخط کرنا ہے، جہاں تمام متفقہ شرائط کو باقاعدہ بنایا جائے گا۔ دستخط کرنے سے پہلے تمام شقوں کو غور سے پڑھنا ضروری ہے۔ فنڈز جاری ہونے میں جو وقت لگتا ہے وہ مختلف ہو سکتا ہے، لیکن عام طور پر، معاہدے پر دستخط کرنے کے بعد، فنڈز تیزی سے دستیاب ہو جاتے ہیں، اکثر اسی دن۔.
سینٹینڈر بینک کے انتخاب کے فوائد
قرض کے لیے Banco Santander کا انتخاب کرنے سے صارفین کو مختلف قسم کے فوائد مل سکتے ہیں۔ اہم فوائد میں سے ایک کسٹمر سروس ہے، جو موثر اور دوستانہ ہونے کی وجہ سے مشہور ہے۔ Banco Santander کے پاس اہل پیشہ ور افراد کی ایک ٹیم ہے جو قرض کی درخواست کے پورے عمل میں مدد فراہم کرنے کے لیے تیار ہے۔.
ایک اور مثبت خصوصیت کریڈٹ کی تشخیص کی رفتار ہے۔ Banco Santander نے ہموار عمل کو نافذ کیا ہے جو صارفین کو ان کی درخواستوں پر مختصر وقت میں رائے حاصل کرنے کی اجازت دیتا ہے۔ یہ خاص طور پر ان لوگوں کے لیے فائدہ مند ہے جنہیں ہنگامی مالی وسائل کی ضرورت ہوتی ہے اور وہ اپنی درخواستوں پر کارروائی کے لیے طویل عرصے تک انتظار نہیں کر سکتے۔.
مزید برآں، پیشکشوں کو ذاتی بنانا ایک اہم فرق ہے۔ Banco Santander ہر کلائنٹ کے مالیاتی پروفائل کو سمجھنے کی کوشش کرتا ہے اور اس کی بنیاد پر ایسی تجاویز پیش کرتا ہے جو ان کی مخصوص ضروریات اور حالات کے مطابق ہو۔ پرسنلائزیشن پر یہ توجہ نہ صرف گاہک کی اطمینان میں اضافہ کرتی ہے بلکہ قرض کے مؤثر طریقے سے استعمال ہونے کے امکانات کو بھی بہتر بناتی ہے۔.
Banco Santander کی طرف سے پیش کردہ اضافی فوائد بھی قابل ذکر ہیں۔ بہت سے قرضے انشورنس یا امدادی خدمات کے ساتھ آتے ہیں جو قرض لینے والوں کو تحفظ اور ذہنی سکون فراہم کر سکتے ہیں۔ یہ نقطہ نظر صرف کریڈٹ دینے سے بالاتر ہے، جس سے صارفین کے مالی خدشات کے ساتھ ایک زیادہ جامع سروس کی تشکیل ہوتی ہے۔.
لہٰذا، اپنی قرض کی ضروریات کے لیے بینکو سانٹینڈر کا انتخاب ایک دانشمندانہ فیصلہ ہو سکتا ہے، خاص طور پر ان لوگوں کے لیے جو معیاری سروس، رفتار اور ذاتی توجہ کی قدر کرتے ہیں۔ ایک ہموار عمل سے لے کر اضافی فوائد کو شامل کرنے تک کے فوائد کے ساتھ، بینکو سینٹینڈر کریڈٹ مارکیٹ میں ایک قابل عمل آپشن کے طور پر نمایاں ہے۔.
قرض لیتے وقت احتیاطی تدابیر
جب قرض لینے کی بات آتی ہے، تو صارفین کے لیے محتاط اور باخبر انداز اپنانا بہت ضروری ہے۔ سب سے پہلے اور اہم بات یہ ہے کہ آپ کی ادائیگی کی صلاحیت کا تجزیہ کرنا ضروری ہے۔ اس میں آپ کے ذاتی مالیات کا جائزہ لینا اور یہ تعین کرنا شامل ہے کہ آیا آپ اپنے ماہانہ بجٹ پر سمجھوتہ کیے بغیر قسطوں کو برداشت کر سکتے ہیں۔ مالی منصوبہ بندی اس عمل میں ایک اہم قدم ہے۔ لہذا، غیر ضروری اخراجات کو کم کیا جانا چاہئے، اور غیر متوقع حالات کے لئے مالیاتی ریزرو پر غور کیا جانا چاہئے.
ایک اور اہم پہلو معاہدوں کو احتیاط سے پڑھنا ہے۔ بہت سے صارفین اکثر پیچیدہ اور بعض اوقات سمجھنے میں مشکل دستاویزات پر دستخط کرتے ہیں۔ قانونی اصطلاحات اور مالی شرائط عائد حقوق اور ذمہ داریوں کی درست تفہیم میں رکاوٹ بن سکتی ہیں۔ لہٰذا، یہ مشورہ دیا جاتا ہے کہ معاہدے کی ہر شق کو پڑھنے کے لیے وقت نکالا جائے، ایسے سوالات کے نکات جو غیر واضح ہیں۔ یہ مستقبل میں ناخوشگوار حیرت سے بچ جائے گا اور اس بات کو یقینی بنائے گا کہ شرائط صارفین کی توقعات اور ضروریات کو پورا کرتی ہیں۔.
مزید برآں، صارفین کو قرض میں شامل فیسوں سے آگاہ ہونا چاہیے، جس سے ادا کی جانے والی کل رقم میں اضافہ ہو سکتا ہے۔ سود، انتظامی فیس، اور تاخیر سے ادائیگی کے لیے کوئی جرمانہ وہ عوامل ہیں جو قرض لینے کے فیصلے کو متاثر کر سکتے ہیں۔ لہذا، ادائیگی کے مختلف منظرناموں کی تقلید سے یہ شناخت کرنے میں مدد مل سکتی ہے کہ کون سا آپشن سب سے زیادہ قابل عمل اور کم مہنگا ہے۔.
نمایاں کرنے کے قابل ایک اور نکتہ مختلف پیشکشوں کے درمیان موازنہ ہے۔ مالیاتی مارکیٹ بہت وسیع ہے، اور مختلف ادارے زیادہ فائدہ مند حالات پیش کر سکتے ہیں۔ مثال کے طور پر، بینکو سینٹینڈر کے قرضوں کا دوسرے بینکوں کے ساتھ موازنہ کرتے وقت، کوئی ایسے متبادل تلاش کر سکتا ہے جو صارف کے مالیاتی پروفائل کے مطابق ہوں۔.
آخر میں، مالیاتی پیشہ ور افراد سے مدد حاصل کرنا ایک قابل قدر حکمت عملی ہے۔ ماہر سے مشورہ زیادہ باخبر اور محفوظ فیصلے لے سکتا ہے۔ مزید برآں، مالیاتی تعلیم ان فیصلوں کو کرنے میں ایک اہم کردار ادا کرتی ہے، جیسا کہ آگاہ ہونا اور یہ سمجھنا کہ قرض کیسے کام کرتے ہیں صارف کی ایک لازمی ذمہ داری ہے۔.
مارکیٹ میں قرض کے متبادل
موجودہ منظر نامے میں، بینکو سانٹینڈر کی طرف سے فراہم کردہ پیشکشوں کے علاوہ، مارکیٹ میں قرض کے کئی متبادل دستیاب ہیں جن پر فنانسنگ کے خواہشمند افراد غور کر سکتے ہیں۔ بڑھتی ہوئی مسابقت نے مالیاتی اداروں کو مختلف شرائط پیش کرنے پر مجبور کیا ہے، جو صارفین کے لیے فائدہ مند ہے۔.
سب سے زیادہ مطلوب اختیارات میں سے ایک ذاتی قرض ہے۔ اس قسم کے قرضوں میں عام طور پر تیزی سے منظوری کے عمل اور مسابقتی شرح سود ہوتی ہے، خاص طور پر غیر بینک اداروں جیسے فنٹیکس میں۔ Fintechs فوری اور آسان حل پیش کرنے کے لیے نمایاں ہیں، سامعین کو اپنی طرف متوجہ کرتے ہیں جو لین دین میں عملی اور شفافیت کو ترجیح دیتے ہیں۔ Banco Santander کے قرضوں کے مقابلے میں، ان میں سے کچھ کمپنیاں شرح اور شرائط کے لحاظ سے زیادہ سازگار حالات پیش کر سکتی ہیں۔.
ایک اور دلچسپ متبادل پے رول لون ہے، جو براہ راست قرض لینے والے کے پے چیک سے کاٹا جاتا ہے۔ اس قسم کا قرض بینکوں کے لیے کافی محفوظ ہے اور عام طور پر اس کی شرح سود کم ہوتی ہے۔ خاص طور پر سرکاری ملازمین اور پنشنرز کے لیے، یہ آپشن فائدہ مند ہو سکتا ہے، کیونکہ ڈیفالٹ کا خطرہ کم ہو جاتا ہے۔ لہذا، بینکو سینٹینڈر کی طرف سے پیش کردہ اختیارات کا جائزہ لیتے وقت اس پر غور کرنا ضروری ہے۔.
مزید برآں، کریڈٹ یونینز کے ذریعے مالی اعانت کا امکان ہے، جو مسابقتی شرحیں اور گاہک کو زیادہ ذاتی نوعیت کا نقطہ نظر پیش کرتے ہیں۔ ممبران کو ان تجاویز تک رسائی حاصل ہے جو یونین کی پالیسیوں کے لحاظ سے ادائیگی کی شرائط اور شرح سود کے لحاظ سے زیادہ فائدہ مند ہو سکتی ہیں۔ ان متبادلات کا بینکو سینٹینڈر کے حل کے ساتھ موازنہ کرنا صارفین کے لیے ضروری ہے کہ وہ مارکیٹ میں دستیاب آپشنز کا وسیع نظریہ رکھتے ہوں۔.
آخر میں، قرض پر غور کرتے وقت، دستیاب مختلف متبادلات کا تجزیہ کرنا ضروری ہے۔ مالیاتی مارکیٹ اختیارات کی ایک وسیع رینج پیش کرتی ہے جو شرحوں اور شرائط کے لحاظ سے بینکو سانٹینڈر کی پیشکشوں کو پیچھے چھوڑ سکتی ہے، جس سے صارفین زیادہ باخبر فیصلے کر سکتے ہیں جو ان کی ضروریات کے لیے بہتر ہیں۔.
حتمی تحفظات
کسی بھی قسم کے قرض کا فیصلہ کرنے سے پہلے مالی منصوبہ بندی ایک اہم مرحلہ ہے۔ اکثر، فنڈز کی فوری ضرورت متاثر کن انتخاب کا باعث بن سکتی ہے، جس کے نتیجے میں مستقبل میں مالی مشکلات پیدا ہو سکتی ہیں۔ لہٰذا، یہ ضروری ہے کہ آپ اپنی موجودہ مالی صورتحال اور موجودہ وعدوں کا بغور جائزہ لیں تاکہ آپ اس سے زیادہ کام نہ کریں جو آپ سنبھال سکتے ہیں۔.
بینکو سانٹینڈر اس منصوبہ بندی کے عمل میں خود کو ایک اسٹریٹجک پارٹنر کے طور پر رکھتا ہے۔ واضح معلومات اور مختلف قسم کی خدمات پیش کر کے، صارفین قرض کے ایسے اختیارات تلاش کر سکتے ہیں جو ان کی ضروریات اور امکانات کے مطابق ہوں۔ مزید برآں، بینک نقلی ٹولز فراہم کرتا ہے جو صارفین کو قسطوں، شرح سود اور قرض کے مجموعی اثرات کو ان کے مالیات پر دیکھنے کی اجازت دیتا ہے۔.
ایک اور اہم پہلو جس پر غور کرنا ہے وہ ہے بینکو سانٹینڈر کی طرف سے پیش کردہ نرخوں اور شرائط کا جائزہ۔ وہ شرح سود کے لحاظ سے مسابقتی ہیں، جو صارفین کو باخبر مالی انتخاب کرنے کی اجازت دیتے ہیں۔ مالیاتی مشیروں کی ٹیم تک رسائی ایک بڑا فائدہ ہو سکتی ہے، جس سے صارفین سوالات پوچھ سکتے ہیں اور آگے بڑھنے کے طریقے کے بارے میں رہنمائی حاصل کر سکتے ہیں۔.
آخر میں، یہ سمجھنا ضروری ہے کہ قرض کو ایک ایسے آلے کے طور پر دیکھا جانا چاہیے جو، اگر صحیح طریقے سے استعمال کیا جائے، تو خوابوں اور مالی اہداف کے حصول میں سہولت فراہم کر سکتا ہے۔ تاہم، کسی کو ہمیشہ احتیاط کے ساتھ آگے بڑھنا چاہیے، اس بات کو یقینی بناتے ہوئے کہ قسطوں کی ادائیگی طویل مدتی مالی استحکام سے سمجھوتہ نہیں کرے گی۔ لہذا، کوئی بھی مالی عہد کرنے سے پہلے محتاط غور و فکر اور مناسب منصوبہ بندی ہمیشہ بہترین طریقہ ہے۔.