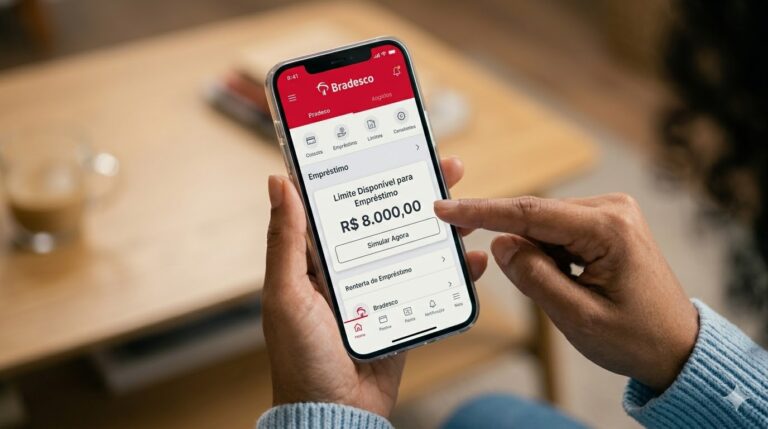
Paskolos iš „Banco Santander“: sužinokite, kaip pateikti paraišką gauti iki 8 000 R$ tiesiogiai per programėlę.
Paskolos iš „Banco Santander“
Santandero paskola
„Santander“ paskola yra „Banco Santander“ siūloma finansinė galimybė, skirta patenkinti įvairius poreikius. Kaip institucija, bankas yra vienas didžiausių Brazilijoje. Jis siūlo įvairius kredito produktus, kurie gali būti pritaikyti skirtingiems profiliams ir finansinėms situacijoms.
Kiekvienas produktas gali būti pritaikytas prie jūsų pajamų, kredito istorijos ir pageidaujamo termino, su konkurencingomis sąlygomis. Klientams prieš pasirenkant svarbu palyginti įkainius, terminus ir papildomas išlaidas. Be to, susisiekus su klientų aptarnavimo tarnyba, galima išsiaiškinti visus klausimus apie tinkamumą.
Pirmas svarbus aspektas – kas gali kreiptis dėl paskolos.
Be to, „Banco Santander“ siūlo produktus įvairiems klientams, įskaitant asmenis ir įmones.
Tarp variantų „Santander“ paskola prieinama tiek privatiems, tiek verslo klientams.
Norėdamas naudotis paslaugomis, suinteresuotas asmuo turi atitikti tam tikrus kriterijus, pavyzdžiui, turėti aktyvią banko sąskaitą ir pateikti pajamų įrodymą.
Išsami informacija skiriasi priklausomai nuo pageidaujamos paskolos rūšies, tačiau apskritai tikslas yra išplėsti prieigą prie kredito.
Vienas iš privalumų – greitas „Santander“ paskolos patvirtinimas. Įstaiga naudoja skaitmeninius procesus, kurie palengvina paraiškos teikimą, leisdama klientui viską atlikti internetu, be didelių biurokratinių kliūčių. Šis greitis palengvina greitus sprendimus tiek verslo savininkams, tiek privatiems asmenims.
Be to, mokėjimo sąlygos yra lanksčios. Yra galimybių mokėti dalimis per įvairius laikotarpius, prisitaikant prie kiekvieno kliento finansinio planavimo. Tai sumažina tų, kurie ieško kredito, nerimą, norėdami plėsti savo veiklą ar padengti kitas skolas.
Palūkanų normos ir mokesčiai yra svarbus aspektas. Paprastai jie yra konkurencingi rinkoje, todėl prisideda prie produktų patrauklumo. Be to, bendra kaina priklauso nuo kliento profilio ir pasirinktos priemonės, o tai turi įtakos jos patrauklumui. Prieš pasirašant sutartį, būtina įvertinti galimybes.
Todėl „Banco Santander“ paskolos yra tinkamas pasirinkimas asmenims ir įmonėms, ieškantiems finansinių sprendimų. Turėdamas diversifikuotą portfelį ir palankias sąlygas, bankas siekia saugiai ir efektyviai padėti savo klientams patenkinti jų finansinius poreikius.
Galimos paskolos rūšys
„Banco Santander“ siūlo įvairias paskolas, kad patenkintų savo klientų poreikius, taip išplėsdamas rinkoje esančias kredito galimybes. Kiekvienas paskolos tipas turi specifinių savybių, į kurias reikėtų atsižvelgti renkantis tinkamiausią.
Vienas iš pagrindinių „Banco Santander“ siūlomų paskolų tipų yra „Santander“ paskola. Šis produktas skirtas klientams, kuriems greitai ir lengvai reikia lėšų, nenurodant paskolos tikslo. Galima sudaryti sutartis su skirtingomis grąžinimo sąlygomis, suteikiant lankstumo prisitaikyti prie skolininko finansinių poreikių.
Produktas leidžia sudaryti sutartis su skirtingais grąžinimo terminais, atsižvelgiant į kiekvieno kliento finansines galimybes. Ši įvairovė palengvina prisitaikymą prie skolininko poreikių nepakenkiant jo finansinei struktūrai. Renkantis paskolą, galima palyginti sąlygas, palūkanų normas ir terminus, kad būtų galima priimti informacija pagrįstą sprendimą.
Kita galima alternatyva – paskola darbo užmokesčiui su mažesnėmis palūkanomis dėl tiesioginių išskaitymų iš atlyginimo. Šio tipo paskola patraukli pensininkams, pensininkams ir valstybės tarnautojams, kurie gali greitai gauti šią galimybę.
Kai kuriais atvejais yra panašių variantų kaip „Santander“ paskola su panašiomis sąlygomis.
Automobilių paskolos taip pat yra „Banco Santander“ portfelio dalis. Ši galimybė skirta naujų arba naudotų transporto priemonių pirkimui, leidžiant klientui finansuoti pirkinį ir mokėti dalimis. Šios paskolos, siūlydamos įvairias sąlygas ir konkurencingas palūkanų normas, padeda vartotojams įgyvendinti svajonių automobilio pirkimą pernelyg neapkraunant savo mėnesinio biudžeto.
Galiausiai, būsto paskolos yra vienas iš pagrindinių banko pasiūlymų, skirtų nekilnojamajam turtui įsigyti. Šio tipo paskolos turi diferencijuotas sąlygas ir paprastai ilgus grąžinimo terminus, leidžiančius klientui tinkamiau ir pigiau planuoti savo pirkinį. Paskola gali būti naudojama tiek būsto pirkimui, tiek investiciniam turtui įsigyti finansuoti.
Trumpai tariant, „Banco Santander“ siūlo įvairių paskolų variantų, pritaikytų skirtingiems klientų poreikiams ir profiliams, rinkoje išsiskirdamas finansinių produktų įvairove ir lankstumu.
Paslaugų teikimo sąlygos
Norint gauti paskolą iš „Banco Santander“, būtina suprasti finansų įstaigos nustatytas sąlygas. Iš pradžių vienas iš pagrindinių reikalavimų yra pajamų įrodymas. Klientai privalo pateikti dokumentus, įrodančius jų finansinį pajėgumą, pavyzdžiui, atlyginimo lapelius, banko išrašus arba pajamų mokesčio deklaracijas, priklausomai nuo prašomos paskolos tipo.
Be pajamų įrodymo, reikalingi dokumentai gali skirtis priklausomai nuo pasirinkto finansinio produkto. Paprastai reikalingas CPF (Brazilijos individualus mokesčių mokėtojo registracijos numeris) ir RG (Brazilijos nacionalinė asmens tapatybės kortelė), taip pat gyvenamosios vietos įrodymas. Įstaiga taip pat gali paprašyti papildomos informacijos, įskaitant duomenis apie profesiją ar kredito istoriją. Šie dokumentai yra gyvybiškai svarbūs „Banco Santander“, kad būtų galima išanalizuoti prašomo finansavimo patvirtinimo galimybes.
Kitas svarbus aspektas yra „Banco Santander“ taikoma kredito politika. Įstaiga vertina kliento profilį, atsižvelgdama į tokius veiksnius kaip mokėjimų istorija ir skolos bei pajamų santykis. Remiantis šia analize, nustatoma paskolai taikytina palūkanų norma ir galimas kredito limitas. Todėl gera finansinė istorija yra labai svarbi norint palengvinti paskolos patvirtinimą ir gauti palankesnes sąlygas.
Galiausiai svarbu pabrėžti, kad be minėtų reikalavimų, „Banco Santander“ gali taikyti specialias taisykles, priklausomai nuo imamos paskolos rūšies – asmeninės, išskaičiuojamos iš darbo užmokesčio ar skirtos prekėms įsigyti. Todėl visada patartina tiesiogiai kreiptis į įstaigą arba jos oficialioje svetainėje, kad gautumėte išsamią ir naujausią informaciją apie kredito sąlygas.
Palūkanų normos ir bendrosios efektyviosios išlaidos (TEC)
Svarstant paskolą iš „Banco Santander“, labai svarbu suprasti taikomas palūkanų normas ir bendrųjų efektyvių išlaidų (TEC) sąvoką. Palūkanų normos – tai mokesčiai, kuriuos bankas taiko pasiskolintam kapitalui, ir šie tarifai gali skirtis priklausomai nuo paskolos rūšies, grąžinimo termino ir kliento profilio. Būtina atkreipti dėmesį į šiuos dydžius, nes jie daro didelę įtaką bendrai paskolos kainai.
CET, savo ruožtu, parodo bendrą kliento mokamą paskolos kainą, įskaitant ne tik palūkanų normą, bet ir kitas išlaidas, tokias kaip administraciniai mokesčiai, draudimas ir mokesčiai. Toks holistinis kainos vertinimas leidžia tiksliau palyginti skirtingus rinkoje siūlomus kredito pasiūlymus. Todėl analizuojant „Banco Santander“ paskolas, CET yra vertinga priemonė, padedanti geriau suprasti, kiek iš tikrųjų bus sumokėta sutarties pabaigoje.
Iliustracijai tarkime, kad klientas svarsto gauti 10 000 R$ paskolą iš „Banco Santander“. Jei metinė palūkanų norma yra 15 %, o CET (bendroji efektyvi kaina), atsižvelgiant į papildomus mokesčius, yra apie 2 %, klientas turėtų sutelkti dėmesį ne tik į nominalią palūkanų normą, bet ir į galutinę kainą, kuri šiuo atveju apimtų palūkanas ir visus susijusius mokesčius. Todėl, norint išvengti nemalonių staigmenų grąžinimo laikotarpiu, būtina atlikti išsamią CET analizę.
Apibendrinant, palūkanų normų ir bendrųjų efektyviųjų išlaidų supratimas yra būtinas kiekvienam, svarstančiam paskolą iš „Banco Santander“. Ši informacija padeda priimti labiau pagrįstą sprendimą ir užtikrina, kad klientas žinotų visas su paskolos paraiškos teikimo procesu susijusias išlaidas.
Paskolos paraiškos teikimo procesas
Paskolos gavimas „Banco Santander“ banke, nors ir gali atrodyti sudėtingas, yra gana struktūrizuotas ir atliekamas paprastais žingsniais. Pirmiausia būtina surinkti visus reikiamus dokumentus, įrodančius jūsų tapatybę ir pajamas. Tai gali būti tokie dokumentai kaip CPF (Brazilijos mokesčių mokėtojo identifikacinis numeris), RG (Brazilijos nacionalinė asmens tapatybės kortelė), gyvenamosios vietos įrodymas ir pajamų įrodymas, kuris gali būti atlyginimas arba pajamos iš savarankiškos veiklos.
Pirmas žingsnis – apsilankyti „Banco Santander“ svetainėje arba viename iš jų fizinių skyrių. Be to, internete galite rasti paskoloms skirtą skyrių su informacija apie galimus produktus. Platformoje galima imituoti paskolos sumą ir mokėjimo sąlygas, pvz., palūkanų normas ir grąžinimo laikotarpius. Ši simuliacija yra vertinga priemonė, nes leidžia klientui aiškiai suprasti, kiek jis mokės. Ji taip pat rodo numatomą grąžinimo laiką.
Toliau, norint patvirtinti „Santander“ paskolą, reikia užpildyti paraiškos formą. Tai galima padaryti tiesiogiai svetainėje arba, jei pageidaujate asmeninio aptarnavimo, padedant vadybininkui. Formoje bus prašoma pateikti išsamią informaciją apie jūsų finansinį gyvenimą, pavyzdžiui, pajamų šaltinį ir mėnesines išlaidas. Taip pat bus prašoma kitos informacijos, kuri gali turėti įtakos kredito analizei.
Pateikus paraišką, „Banco Santander“ komanda atlieka kredito analizę. Šis žingsnis yra labai svarbus, nes jo metu įvertinamas kliento mokumas ir įsipareigojimų nevykdymo rizika. Analizė gali užtrukti kelias valandas arba, sudėtingesniais atvejais, iki kelių dienų, priklausomai nuo pareiškėjo finansinės padėties. Šiuo laikotarpiu patartina stebėti paraišką ir patikrinti, ar nereikia pateikti papildomų dokumentų.
Gavus paskolos patvirtinimą, kitas žingsnis yra pasirašyti sutartį, kurioje bus įformintos visos sutartos sąlygos. Prieš pasirašant svarbu atidžiai perskaityti visas sąlygas. Lėšų išmokėjimo laikas gali skirtis, tačiau paprastai po sutarties pasirašymo lėšos tampa prieinamos greitai, dažnai tą pačią dieną.
„Santander Bank“ pasirinkimo privalumai
Pasirinkimas paskolai gauti iš „Banco Santander“ gali suteikti klientams įvairių privalumų. Vienas iš pagrindinių privalumų yra klientų aptarnavimas, kuris žinomas dėl savo efektyvumo ir draugiškumo. „Banco Santander“ turi kvalifikuotų specialistų komandą, pasiruošusią teikti pagalbą viso paskolos paraiškos teikimo proceso metu.
Dar vienas teigiamas bruožas yra kredito vertinimo greitis. „Banco Santander“ įdiegė supaprastintus procesus, leidžiančius klientams per trumpą laiką gauti atsiliepimus apie savo paraiškas. Tai ypač naudinga tiems, kuriems reikia skubių finansinių išteklių ir kurie negali ilgai laukti, kol jų paraiškos bus apdorotos.
Be to, pasiūlymų suasmeninimas yra pagrindinis išskirtinumas. „Banco Santander“ siekia suprasti kiekvieno kliento finansinį profilį ir, remdamasis tuo, siūlo pasiūlymus, kurie geriausiai atitinka konkrečius jų poreikius ir sąlygas. Toks dėmesys suasmeninimui ne tik padidina klientų pasitenkinimą, bet ir padidina tikimybę, kad paskola bus panaudota efektyviai.
Taip pat verta paminėti papildomus „Banco Santander“ siūlomus privalumus. Daugelis paskolų suteikiamos su draudimu arba pagalbos paslaugomis, kurios gali suteikti paskolos gavėjams saugumą ir ramybę. Šis požiūris neapsiriboja vien kredito suteikimu, nes sukuria holistinę paslaugą, pritaikytą klientų finansiniams rūpesčiams.
Todėl „Banco Santander“ pasirinkimas paskolos poreikiams gali būti išmintingas sprendimas, ypač tiems, kurie vertina kokybiškas paslaugas, greitį ir individualų dėmesį. Turėdamas privalumų – nuo supaprastinto proceso iki papildomų privalumų, „Banco Santander“ išsiskiria kaip perspektyvus pasirinkimas kredito rinkoje.
Atsargumo priemonės imant paskolą
Kalbant apie paskolos ėmimą, vartotojams labai svarbu priimti atsargų ir pagrįstą sprendimą. Visų pirma, būtina išanalizuoti savo galimybes grąžinti paskolą. Tai reiškia, kad reikia įvertinti savo asmeninius finansus ir nustatyti, ar galite sau leisti mokėti įmokas nepakenkdami savo mėnesio biudžetui. Finansinis planavimas yra labai svarbus šio proceso žingsnis. Todėl reikėtų sumažinti nebūtinas išlaidas ir numatyti finansinį rezervą nenumatytoms situacijoms.
Kitas svarbus aspektas – atidus sutarčių skaitymas. Daugelis vartotojų dažnai pasirašo sudėtingus ir kartais sunkiai suprantamus dokumentus. Teisinis žargonas ir finansiniai terminai gali tapti kliūtimis teisingai suprasti nustatytas teises ir pareigas. Todėl patartina skirti laiko kiekvienos sutarties nuostatos perskaitymui, užduodant klausimus neaiškiems klausimams. Tai padės išvengti nemalonių staigmenų ateityje ir užtikrins, kad sąlygos atitiktų vartotojo lūkesčius ir poreikius.
Be to, klientai turėtų žinoti apie į paskolą įtrauktus mokesčius, kurie gali padidinti bendrą mokėtiną sumą. Palūkanos, administraciniai mokesčiai ir bet kokios baudos už pavėluotus mokėjimus yra veiksniai, galintys turėti įtakos sprendimui imti paskolą. Todėl skirtingų mokėjimo scenarijų modeliavimas gali padėti nustatyti, kuris variantas yra perspektyviausias ir pigiausias.
Dar vienas aspektas, į kurį verta atkreipti dėmesį, yra skirtingų pasiūlymų palyginimas. Finansų rinka yra plati, ir skirtingos institucijos gali pasiūlyti palankesnes sąlygas. Lyginant, pavyzdžiui, „Banco Santander“ ir kitų bankų paskolas, galima rasti alternatyvų, kurios geriau atitinka vartotojo finansinį profilį.
Galiausiai, vertinga strategija yra kreiptis pagalbos į finansų specialistus. Konsultacija su specialistu gali padėti priimti labiau pagrįstus ir saugesnius sprendimus. Be to, finansinis švietimas atlieka labai svarbų vaidmenį priimant šiuos sprendimus, nes būti informuotam ir suprasti, kaip veikia paskolos, yra esminė vartotojo pareiga.
Paskolų alternatyvos rinkoje
Dabartinėje situacijoje rinkoje yra keletas paskolų alternatyvų, kurias gali apsvarstyti finansavimo ieškantys asmenys, be „Banco Santander“ teikiamų pasiūlymų. Padidėjusi konkurencija paskatino finansų įstaigas siūlyti diferencijuotas sąlygas, kurios yra naudingos vartotojui.
Vienas iš labiausiai pageidaujamų variantų yra asmeninės paskolos. Šio tipo paskolos paprastai pasižymi greitesniu patvirtinimo procesu ir konkurencingomis palūkanų normomis, ypač nebankinėse įstaigose, tokiose kaip finansinės technologijos (FinTech). Finansinės technologijos išsiskiria tuo, kad siūlo greitus ir patogius sprendimus, pritraukdamos auditoriją, kuri teikia pirmenybę praktiškumui ir skaidrumui sandoriuose. Palyginti su „Banco Santander“ paskolomis, kai kurios iš šių bendrovių gali pasiūlyti palankesnes sąlygas palūkanų normų ir terminų atžvilgiu.
Kita įdomi alternatyva – paskolos darbo užmokesčiui, kurios išskaičiuojamos tiesiai iš skolininko atlyginimo. Šio tipo paskolos bankams yra gana saugios ir paprastai turi mažesnes palūkanų normas. Ypač valstybės tarnautojams ir pensininkams ši galimybė gali būti naudinga, nes sumažėja įsipareigojimų nevykdymo rizika. Todėl į tai reikia atsižvelgti vertinant „Banco Santander“ siūlomas galimybes.
Be to, yra galimybė gauti finansavimą per kredito unijas, kurios siūlo konkurencingas palūkanų normas ir labiau individualizuotą požiūrį į klientą. Nariai gali gauti pasiūlymus, kurie gali būti palankesni mokėjimo sąlygų ir palūkanų normų atžvilgiu, priklausomai nuo unijos politikos. Šių alternatyvų palyginimas su „Banco Santander“ sprendimais yra būtinas vartotojams, kad jie galėtų susidaryti išsamų vaizdą apie rinkoje esančias galimybes.
Apibendrinant, svarstant paskolą, būtina išanalizuoti įvairias galimas alternatyvas. Finansų rinka siūlo platų pasirinkimą, kuris gali pranokti „Banco Santander“ pasiūlymus palūkanų normų ir sąlygų atžvilgiu, leisdamas vartotojams priimti labiau pagrįstus sprendimus, geriau atitinkančius jų poreikius.
Baigiamosios pastabos
Finansinis planavimas yra labai svarbus žingsnis prieš priimant sprendimą dėl bet kokios rūšies paskolos. Dažnai neatidėliotinas lėšų poreikis gali paskatinti impulsyvius sprendimus, kurie ateityje gali sukelti finansinių sunkumų. Todėl labai svarbu atidžiai įvertinti savo dabartinę finansinę padėtį ir turimus įsipareigojimus, kad neprisiimtumėte daugiau, nei galite susitvarkyti.
„Banco Santander“ šiame planavimo procese pozicionuoja save kaip strateginį partnerį. Siūlydamas aiškią informaciją ir įvairias paslaugas, klientai gali rasti paskolų variantus, atitinkančius jų poreikius ir galimybes. Be to, bankas teikia modeliavimo įrankius, leidžiančius klientams vizualizuoti įmokas, palūkanų normas ir bendrą paskolos poveikį jų finansams.
Kitas svarbus aspektas, į kurį reikia atsižvelgti, yra „Banco Santander“ siūlomų palūkanų normų ir sąlygų įvertinimas. Jos yra konkurencingos palūkanų normų atžvilgiu, todėl klientai gali priimti pagrįstus finansinius sprendimus. Galimybė susisiekti su finansų patarėjų komanda gali būti didelis privalumas, nes klientai gali užduoti klausimus ir gauti patarimų, kaip elgtis toliau.
Galiausiai svarbu suprasti, kad paskola turėtų būti vertinama kaip įrankis, kuris, tinkamai naudojamas, gali padėti įgyvendinti svajones ir finansinius tikslus. Tačiau visada reikia elgtis atsargiai, užtikrinant, kad įmokų grąžinimas nepakenks ilgalaikiam finansiniam stabilumui. Todėl prieš prisiimant bet kokį finansinį įsipareigojimą, visada geriausia viską apgalvoti ir tinkamai planuoti.